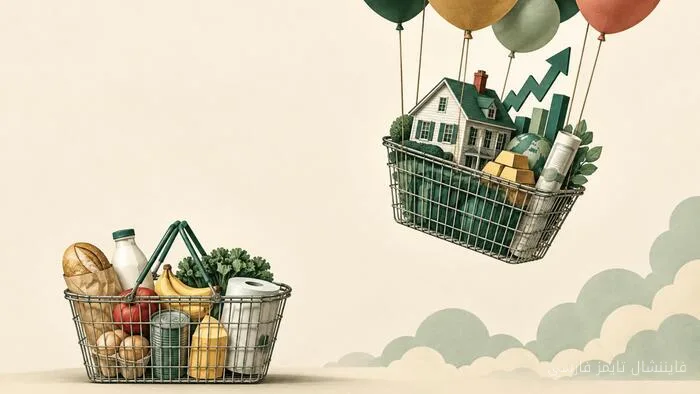
قیمت متوسط یک خانه در آمریکا اکنون به ۴۴۰,۶۰۰ دلار رسیده است، در حالی که درآمد متوسط خانوارها حدود ۸۴,۰۰۰ دلار در سال است. این شکاف باعث شده بخش فزایندهای از آمریکاییها از خرید خانه باز بمانند، در حالی که کسانی که خانه دارند و سهام دارند، شاهد افزایش ثروت خود هستند. فاصله ثروت بین مستأجران و مالکان اکنون به بیشترین حد خود در تاریخ رسیده است. در عین حال، بازارهای سهام به رکوردهای جدیدی دست یافتهاند. هیچکدام از اینها، بهطور رسمی، به عنوان تورم محسوب نمیشود.
چرا CPI داراییها را نادیده میگیرد
تحلیلهای قبلی نشان میدهد که شاخص قیمت مصرفکننده (CPI) بسیاری از هزینههایی که خانوارها واقعاً مجبور به پرداخت آن هستند، بهویژه هزینههای دولتی تأمینشده توسط مالیاتها را نادیده میگیرد. این یکی از نقاط کور CPI است. نقطه کور دیگر، که احتمالاً از نظر تجربی برای آمریکاییها اهمیت بیشتری دارد، این است که قیمت سهام، خانهها و سایر داراییها اساساً در اندازهگیریهای تورم معمولی وجود ندارد.
بیشتر بخوانید: Alluvium به خرید Copart (CPRT) علیرغم ریسکهای بلندمدت رانندگی خودکار ادامه داد
دلیل این امر به نظریه شماره شاخصها برمیگردد که گوتفرید هابرلر در وین در سال ۱۹۲۷ ارائه داد. هابرلر نشان داد که شاخصهای قیمتی استانداردی که اقتصاددانان استفاده میکنند، تنها تحت مجموعه خاصی از فرضیات درباره آن فرد قابل اعتماد هستند. یکی از این فرضیات این است که فرد یک مصرفکننده خالص است: کسی که تمام درآمد خود را صرف مصرف کنونی میکند و هیچگونه پسانداز یا پرتفوی ندارد.
تاثیرات بر اقتصاد و سیاستهای پولی
این فرضیه بهعنوان یک سادهسازی منطقی، برای نظریهپردازی مفید است، اما به این معناست که ارزش مجدد سهام یا قیمت خانهها در یک شاخص هزینه زندگی مبتنی بر منطق هابرلر جایی ندارد. CPI هزینه مسکن را بررسی میکند، اما تنها از طریق اجاره معادل مالکان - برآورد هزینه اجاره یک خانه، نه قیمت آن بهعنوان یک دارایی. در واقع، سهام به هیچ شکلی وارد این شاخص نمیشود. بهطور کلی، شاخصی که برای یک مصرفکننده خالص ساخته شده، نمیتواند اطلاعاتی درباره تغییرات قیمت داراییها ارائه دهد.
این حذف، CPI را از نظر نظری سازگار کرده است - زیرا هدف آن اندازهگیری هزینههای مصرفکننده است. همچنین به این معناست که برخی از سریعترین افزایشهای قیمتی در اقتصاد آمریکا در سه دهه گذشته بهطور کامل در عددی که فدرال رزرو هدفگذاری کرده، نادیده گرفته شده است. از سال ۱۹۹۵، شاخص S&P ۵۰۰ بهطور متوسط حدود ۹.۲ درصد در سال رشد کرده است و قیمتهای خانه، طبق شاخص کیس-شیلر، بهطور میانگین حدود ۴.۷ درصد در سال افزایش یافتهاند. در همین حال، CPI در این دوره تنها حدود ۲.۶ درصد در سال افزایش یافته است.
بیشتر بخوانید: مدیر مالی کینگزوی کورپ، هنسن، ۱,۵۶۱ دلار سهام KWY خریداری کرد · افزایش بازدهی اوراق قرضه، بازارهای سهام آمریکا را به سمت اصلاح سوق میدهد